从“收场租”到“经营观众”:变化发生在哪里
先看一个模拟示例。某座5万座级别的体育场,过去一年场租收入约占总收入的七成,餐饮和停车外包,每年各收一笔固定承包费。改为餐饮按流水扣点、停车自营、广告位按点位分级定价之后,模拟测算中场租占比下降到约五成,但总收入增长了约25%,增量几乎全部来自观众入场后的消费。
在传统模式下,大型体育场馆的收入结构高度依赖场地租金。赛事方或演出主办方租下场馆,门票收入归对方,场馆收取固定场租或少量分成;餐饮、停车等业务整体外包,场馆每年收取固定承包费。这种模式的好处是风险低、管理简单,缺点是场馆既不掌握观众数据,也无法分享观众消费增长带来的收益。
近几年,行业内越来越多的场馆开始调整这套结构:餐饮从固定承包改为按流水扣点,甚至部分自营;零售从临时摊位改为常设门店加赛事快闪;广告位从按年打包出售改为按点位和活动类型分级定价;VIP包厢从单纯出租改为附带餐饮和服务的套餐销售。场馆开始关心的不再只是“这个月租出去几天”,而是“每一位入场观众在这里花了多少钱,还能多花多少”。
为什么现在发生:三个同时出现的条件
第一,场租的增长空间有限。大型场馆的档期是固定的,一年能承接的大型活动数量受草坪恢复、交通承载和周边社区接受度限制。场租可以涨,但不可能无限涨,场馆要增长只能向单场活动的深度要收入。
第二,观众的期待在变化。观众不再满足于“进场、看完、离场”,他们希望有更好的餐饮选择、更快的排队速度、更有纪念意义的商品和更顺畅的停车体验。这些需求本身就是收入机会,但只有场馆主动运营才能抓住。
第三,数据工具变得可用。闸机、移动支付、停车系统和人流计数设备产生的数据,过去分散在不同系统里,现在已经可以按活动日期和空间位置对齐。场馆第一次能够比较准确地回答“哪个区域人多但消费少”“哪类活动的停车收入更高”这样的问题。
对经营者意味着什么:收入表要重新拆
从场地出租走向综合运营,最直接的影响是经营者需要重新理解自己的收入表。以下几个方面的变化尤其明显:
- 考核指标变化:从“出租天数”和“场租收入”,转向人均二次消费、每场馆日净贡献和各科目转化率。
- 组织分工变化:餐饮、零售、停车、广告原本分属不同部门或外包方,现在需要一个能看全局的商业运营团队。
- 合同结构变化:与主办方、餐饮商户、品牌方的合同,从固定费用更多转向保底加分成,场馆承担部分风险,也分享增长。
- 招商逻辑变化:招商不再只告诉品牌“一年多少万人经过”,而要说明不同活动的观众结构、停留时长和消费能力。
在这个过程中,比较不同活动的真实价值变得尤其重要。同样5万人的比赛和演唱会,收入结构可能完全不同,相关分析可以参考一场5万人比赛和一场5万人演唱会的商业差异。
AI在其中扮演什么角色,又不扮演什么角色
综合运营的难点在于数据量和决策点都成倍增加。一座大型场馆可能有几十个餐饮点、上百个广告位、数千个停车位,每年几十场不同类型的活动。靠人工逐一分析,很难持续发现问题。
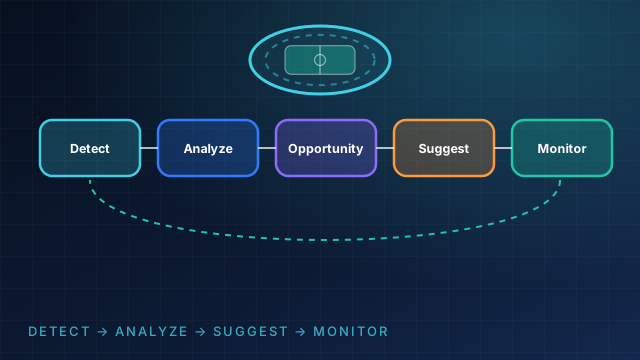
行业里的一个趋势是用多个专门模型分工处理:客流预测、空间人流分析、消费结构分析和场馆资源管理各自建模,再由一个调度层把结果串起来,主动提示异常和机会。在BB体育的实践中,这种调度层被称为Sports Venue Agent。但无论工具如何发展,涉及租金、合同、价格和观众安全的决策,仍然需要人来做。AI更适合做的是把问题找出来、把依据讲清楚。
还有哪些问题没有解决
从行业观察看,这一转变远未完成,至少还有几个难题:
其一是数据归属。很多场馆的餐饮和停车仍由外包方运营,交易数据留在对方系统里,场馆拿不到按时段、按点位的明细,综合运营就无从谈起。
其二是利益分配。演唱会纪念品通常归主办方,赛事商品通常归俱乐部,场馆想要参与分成,往往需要在合同谈判中付出其他让步。
其三是人才结构。场馆团队过去擅长场地管理和活动保障,而综合运营需要懂零售、懂餐饮、懂数据的复合型人员。
其四是评估周期。调整一个零售点位或一套广告定价,往往需要几个比赛日甚至一个赛季才能看出效果,期间还会受到对手、天气、赛程等因素干扰,因果关系并不容易判断。
接下来值得关注的方向
短期内,最值得关注的是场馆能否先把自己可控的数据打通:闸机、停车、自营零售和广告位档案。这部分不涉及复杂的合同谈判,却能先回答“哪里人多、哪里钱少”的基础问题。中期来看,合同结构会逐步向保底加分成演变,场馆与主办方、商户之间的数据共享条款会越来越常见。
BB体育场馆商业研究组会持续跟踪这一方向,关注场馆收入结构、活动排期和资源定价的具体变化。对于经营者来说,真正的分水岭不在于有没有上系统,而在于是否开始把每一位入场观众当作需要持续经营的对象。